RD RADARInteligência imobiliária
O juro mais barato do mundo acabou de ficar mais caro
Edição 0220 set 20267 min
Movimento principal · Mundo e Tendências

O juro mais barato do mundo acabou de ficar mais caro

O Banco do Japão elevou sua taxa básica ao maior nível em 31 anos, sinalizando o fim de uma era de dinheiro quase gratuito — enquanto o crédito imobiliário brasileiro segue seletivo, a construção americana opera no limite da capacidade, Cuiabá avança em infraestrutura viária e um investidor paga US$ 86,5 milhões por um galpão logístico locado à Amazon.

Pilares RD Radar
  1. 01Mercado, capital e patrimônio
  2. 02Construção e operação
  3. 03Cidades e território
  4. 04Empresas e ativos
  5. 05Mundo e tendências
Carta de abertura

O dinheiro nunca foi realmente grátis.

Notas de moeda dos EUA com lupa e calculadora, simbolizando análise financeira.
Foto: Саша Алалыкин / Pexels

Por mais de três décadas, o Japão manteve o custo do capital perto de zero, e esse dinheiro barato financiou parte do apetite global por ativos — inclusive imobiliários, em geografias muito distantes de Tóquio. Esta semana, o Banco do Japão elevou sua taxa à máxima em 31 anos.

O efeito não chega igual a todo lugar, mas a lógica é a mesma que orienta cada matéria desta edição: capital tem preço, e onde ele custa mais caro, a seleção fica mais dura. No Brasil, o crédito imobiliário segue disponível, mas escolhe destino. Nos Estados Unidos, a fila de obras aperta a capacidade da construção. Em Cuiabá, uma obra pública redesenha o acesso de um bairro inteiro.

A pergunta que atravessa os cinco pilares desta edição é a mesma: quem já sabe que preço está pagando pelo capital que usa?

Rafael DiasRD Participações

Radar rápido
01
Mundo e Tendências

Japão eleva juros à máxima em 31 anos e reabre a discussão sobre o custo do capital global

O Banco do Japão elevou sua taxa básica a cerca de 1,25%, maior nível em 31 anos, em decisão apertada do comitê de política monetária.
Imagem em close de dólares americanos e notas de ienes japoneses, representando o conceito de câmbio.
Foto: Rômulo Queiroz / Pexels

O Banco do Japão (BOJ) elevou sua taxa de juros overnight para cerca de 1,25%; a decisão foi tomada por 7 votos a 2 no comitê de política monetária e entra em vigor a partir de 24 de setembro de 2026. É o maior nível da taxa japonesa em 31 anos.

Por que isso importa: o Japão manteve juros próximos de zero por décadas, e esse capital barato ajudou a financiar parte do apetite global por ativos de risco, inclusive imobiliários. Quando o próprio Japão eleva o custo do dinheiro, o efeito se propaga pelo câmbio, pelo custo de operações de carry trade e pela margem de quem usa capital internacional para financiar aquisições fora do país.

Leitura RD

A alta japonesa não muda o crédito disponível no Brasil na segunda-feira seguinte, mas redesenha o pano de fundo em que o capital global se movimenta. Fundos e investidores que se acostumaram a financiar posições com ienes baratos passam a reavaliar o custo dessa estratégia — e parte desse capital pode se tornar mais seletivo, ou mais caro, para ativos fora do Japão, imóveis incluídos. Para quem depende de capital internacional em operações estruturadas, vale medir a exposição a essa fonte específica de funding antes de assumir que ela continua disponível nos mesmos termos.

O que acompanhar

  • Reação do iene e de moedas emergentes nas semanas seguintes à decisão.
  • Custo e volume de operações de carry trade financiadas em ienes.
  • Sinalização do BOJ sobre novos aumentos nas próximas reuniões.
02
Mercado, Capital e Patrimônio

Mercado de capitais capta R$ 48,8 bilhões em agosto; CRI acelera, FII recua

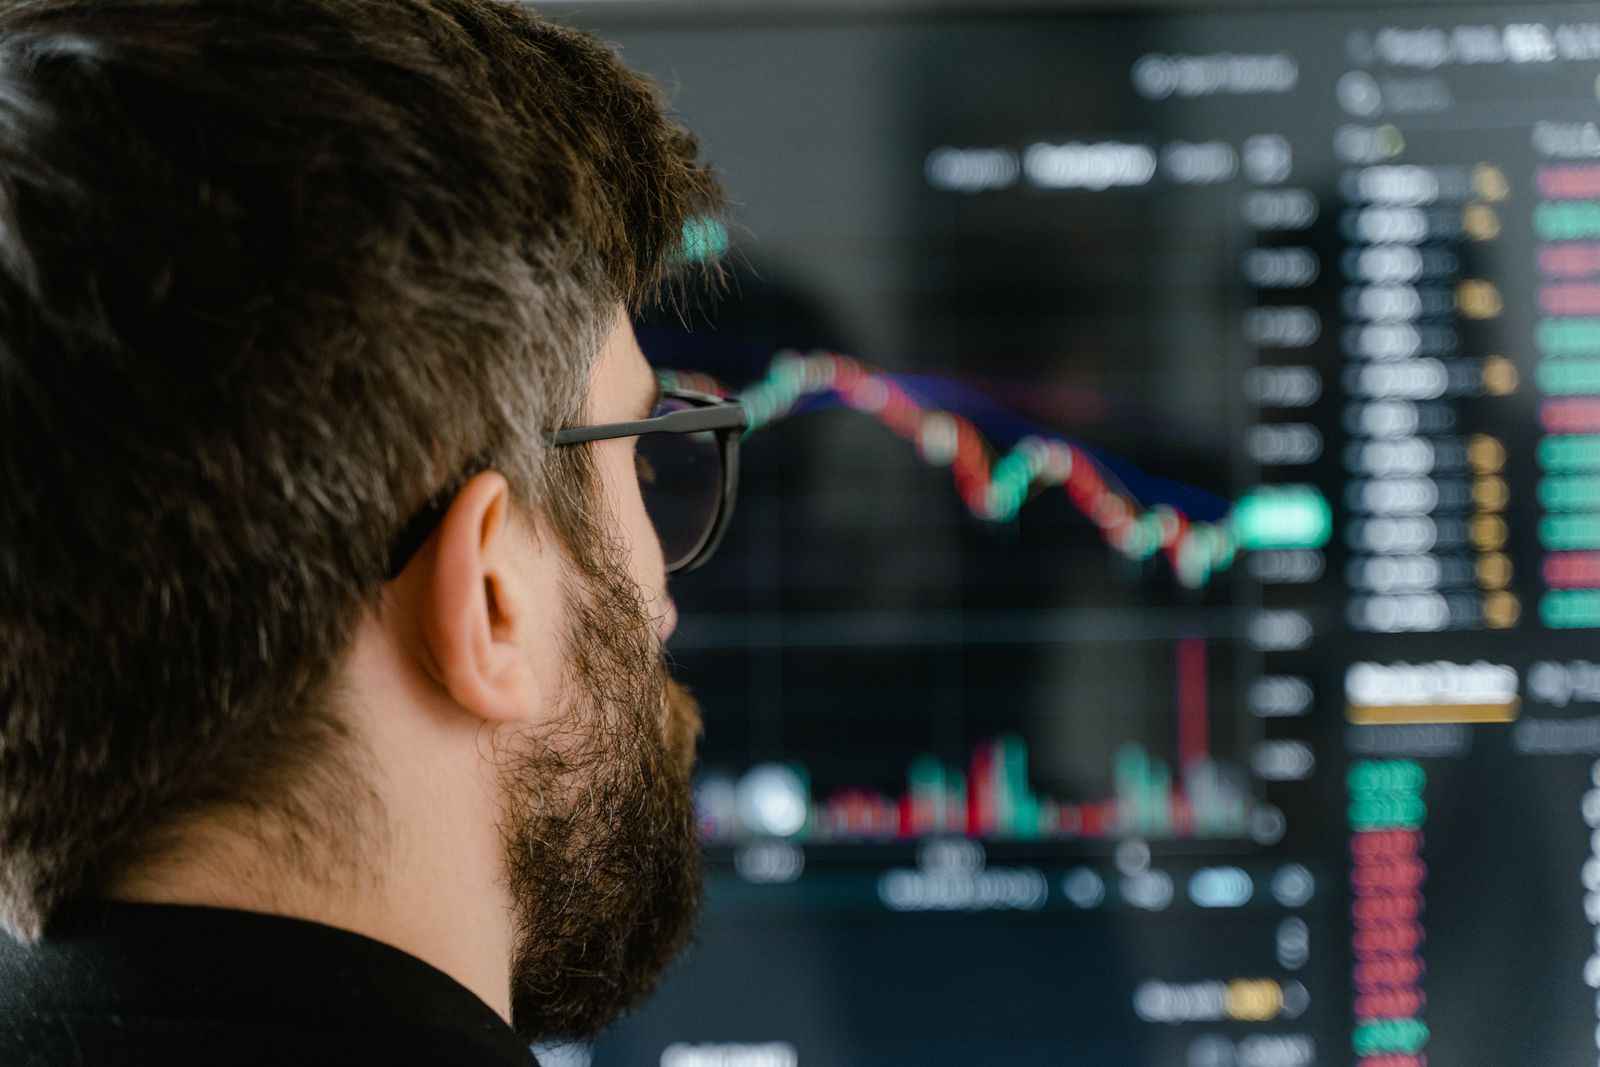
As ofertas registradas pela Anbima somaram R$ 48,8 bilhões em agosto — 16% abaixo do mesmo mês de 2025 —, com os Certificados de Recebíveis Imobiliários (CRI) em alta de 32,5% no mês e os Fundos Imobiliários (FII) em queda frente ao pico de julho.

Um homem barbudo com óculos examina gráficos de negociação em uma tela de computador, indicando análise financeira.
Foto: Tima Miroshnichenko / Pexels

O mercado de capitais brasileiro registrou R$ 48,8 bilhões em ofertas em agosto de 2026, 16% abaixo dos R$ 58 bilhões de agosto de 2025. Os CRI (Certificados de Recebíveis Imobiliários, título de dívida lastreado em recebíveis do setor imobiliário) somaram R$ 2,4 bilhões, alta de 32,5% sobre julho. Já os FII (Fundos de Investimento Imobiliário) captaram R$ 5,1 bilhões, abaixo do pico de R$ 11,7 bilhões registrado em julho.

Por que isso importa: o mercado de capitais é termômetro de apetite por risco imobiliário fora do crédito bancário tradicional. CRI em alta sugere procura por dívida lastreada em imóveis; FII em queda, depois de um pico atípico em julho, pode ser normalização, não reversão de tendência — a leitura de um único mês exige cautela.

Leitura RD

A divergência entre CRI e FII no mesmo mês vale mais como sinal de composição do que como veredito sobre o setor. O crescimento dos CRI aponta para investidores buscando renda fixa lastreada em imóveis, com prazo e garantia definidos; a queda dos FII pode refletir simplesmente a dificuldade de repetir um mês excepcional, não uma fuga de capital do setor imobiliário listado. A confirmação dessa leitura só vem com mais um ou dois meses de dados.

O que acompanhar

  • Captação de CRI e FII nos próximos dois meses, para separar tendência de ruído estatístico.
  • Spread pago pelos CRI mais recentes frente a títulos públicos de prazo equivalente.
R$ 48,8 biTotal captado em ofertas no mercado de capitais em agostoAnbima, 16/09/2026
03
Construção e Operação

Backlog da construção nos EUA sobe para 8,5 meses em agosto, puxado por data centers

O indicador de carteira de obras da Associated Builders and Contractors (ABC) voltou a 8,5 meses em agosto — mesmo nível de um ano atrás —, com 1 em cada 6 associados atendendo contratos de data center, recorde da série.

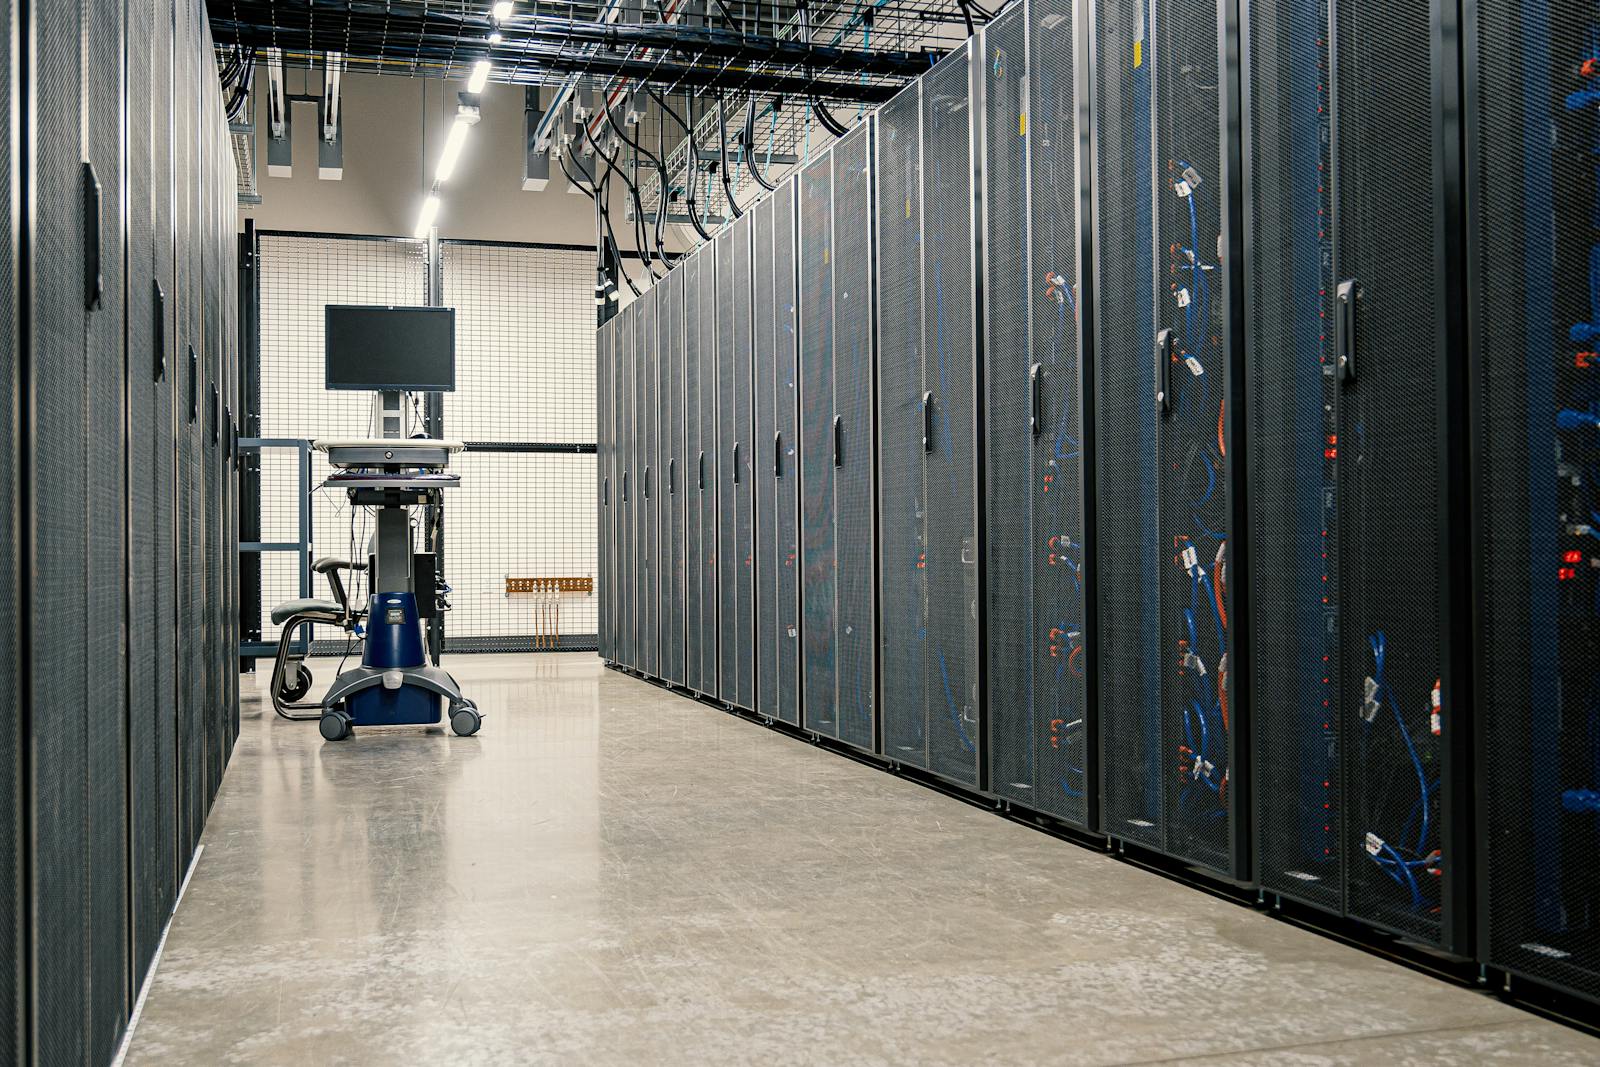
Corredor moderno de data center com racks de servidores e equipamentos de computador. Ideal para conceitos de tecnologia e TI.
Foto: Brett Sayles / Pexels

O Construction Backlog Indicator, indicador de carteira de obras da ABC (Associated Builders and Contractors), subiu de 8,0 para 8,5 meses entre julho e agosto de 2026 — igual ao registrado em agosto de 2025. Entre os associados com contrato de data center, o backlog médio é de 9,9 meses, contra 8,3 meses entre os que não têm esse tipo de contrato. A proporção de associados atendendo obras de data center — 1 em cada 6 — é recorde da série.

Por que isso importa: backlog mede quanto trabalho contratado uma construtora já tem nas mãos — quanto maior, mais tempo até haver capacidade livre para novos projetos. Um segmento específico puxando o indicador para cima é sinal de concentração de demanda, não de aquecimento generalizado da construção americana.

Leitura RD

A diferença de 1,6 mês entre o backlog de quem atende data centers e o de quem não atende é o dado que mais importa aqui — mostra que a pressão de capacidade não está distribuída igualmente pelo setor. Para quem depende de mão de obra, equipamento ou subcontratados especializados nos EUA, o efeito prático pode ser prazo mais longo e preço mais alto mesmo em obras que nada têm a ver com data centers: a disputa é pelos mesmos insumos.

O que acompanhar

  • Evolução do backlog por segmento nos próximos relatórios trimestrais da ABC.
  • Repasse da disputa por mão de obra especializada para o custo de outros tipos de obra.
8,5 mesesBacklog médio da construção nos Estados Unidos em agostoAssociated Builders and Contractors (ABC), 15/09/2026
04
Cidades e Território

Nova etapa do Contorno Leste avança em Cuiabá e deve beneficiar 300 mil moradores

A obra de 17,3 quilômetros, iniciada em 2021 e com atraso no cronograma, segue sem valor de investimento ou nova data de entrega divulgados pela prefeitura.

Imagem do contorno leste cuiabá em construção
Foto: Luiz Alves / Reprodução

A Secretaria Municipal de Infraestrutura e Obras (SMIO) de Cuiabá confirmou avanço na etapa do Contorno Leste entre a avenida Fernando Corrêa e o rio Coxipó, trecho de 17,3 quilômetros de extensão. A obra deve beneficiar cerca de 300 mil pessoas na área de influência. Iniciada em 2021, está com atraso; a prefeitura não divulgou valor de investimento nem nova data de entrega.

Por que isso importa: obras viárias estruturantes redesenham tempo de deslocamento, acessibilidade e, com isso, o valor da terra ao longo do trajeto — mesmo antes de a obra ficar pronta. A ausência de data de entrega e de valor de investimento, porém, limita o quanto dá para planejar em cima dela agora.

Leitura RD

Um contorno viário muda primeiro a expectativa, depois o preço — terrenos e ativos ao longo do trecho tendem a precificar a obra antes da conclusão, na medida em que o cronograma ganha credibilidade. Como a prefeitura ainda não divulgou valor nem nova data de entrega, o prudente é tratar o anúncio como sinal de direção, não como cronograma para decisão de aquisição ou desenvolvimento na região.

O que acompanhar

  • Publicação de valor de investimento e nova data de entrega pela SMIO.
  • Movimentação de preço de terrenos e imóveis ao longo do traçado do Contorno Leste.
300 milPessoas beneficiadas na área de influência da obraPrefeitura de Cuiabá (SMIO), 18/09/2026
05
Empresas e Ativos

Investidor institucional paga US$ 86,5 milhões por galpão logístico locado à Amazon em Chicago

Uma afiliada da Stockbridge Capital Group comprou o ativo de 767 mil pés² em Romeoville, na região metropolitana de Chicago — mais que o valor de avaliação de US$ 58,1 milhões registrado em 2024.

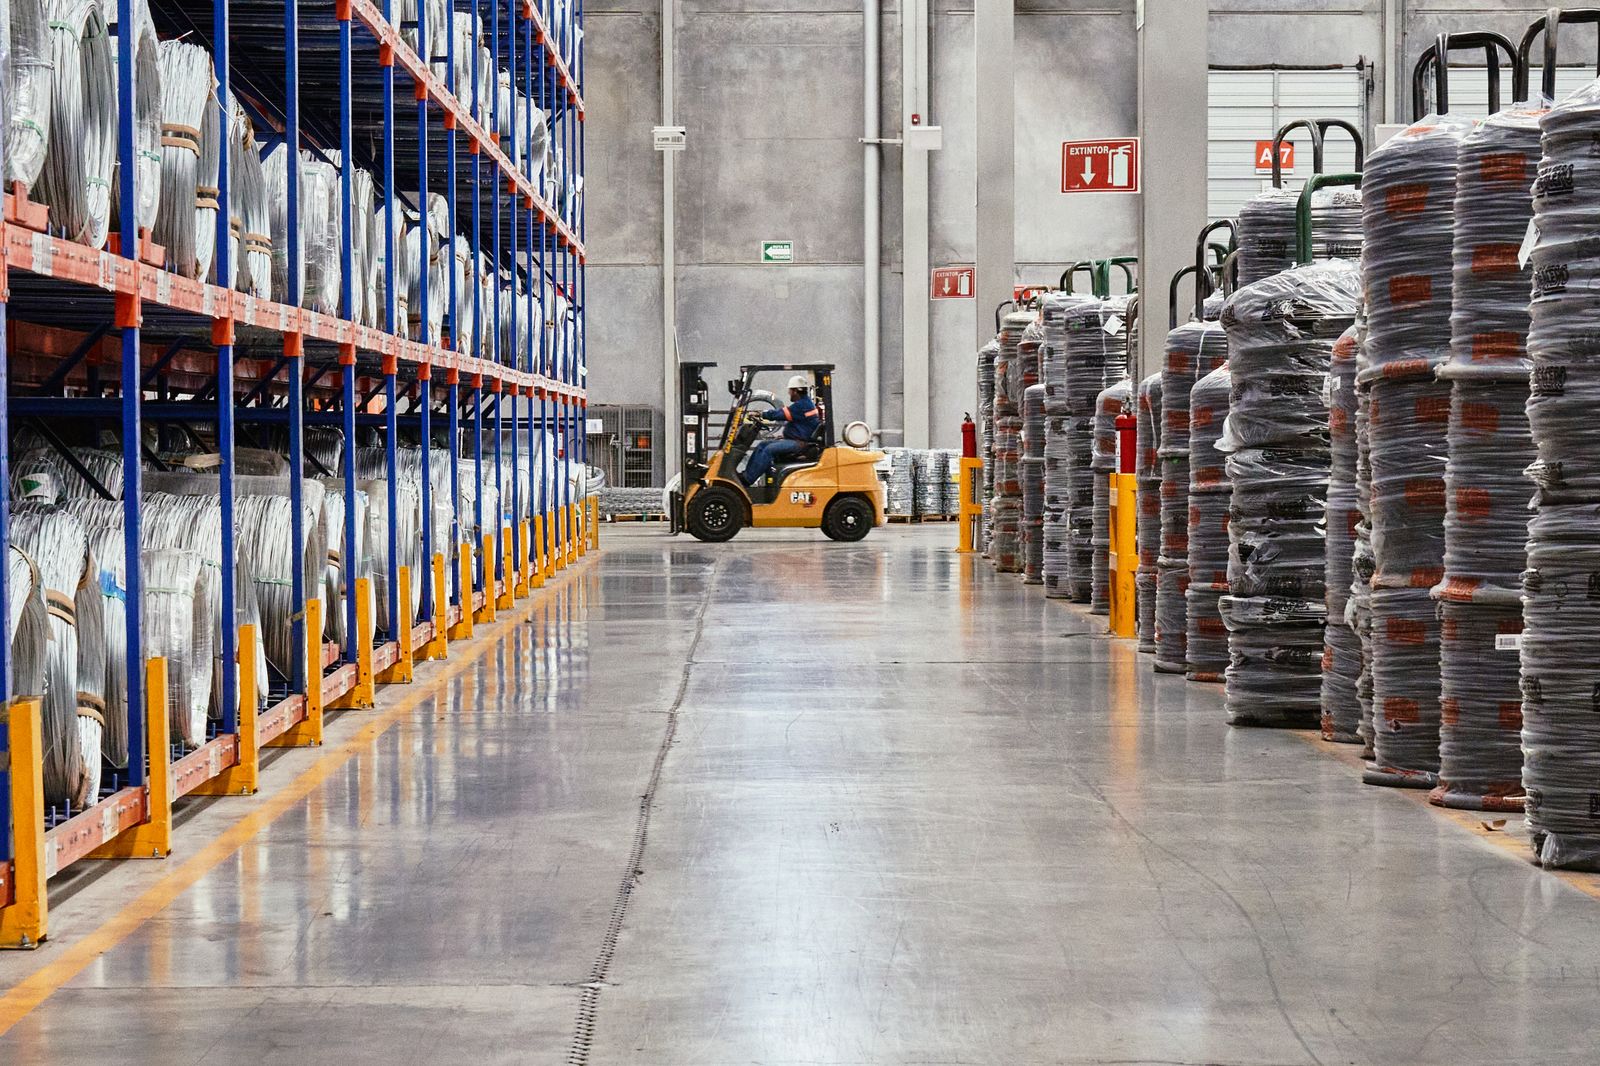
Uma empilhadeira opera em um armazém industrial com mercadorias empilhadas. Ambiente de distribuição eficiente.
Foto: Willians Huerta / Pexels

Uma afiliada da Stockbridge Capital Group comprou um galpão logístico de 767 mil pés² (cerca de 71 mil m²) em Romeoville, na região metropolitana de Chicago, por US$ 86,5 milhões. O vendedor foi a BGRE (ex-Brookfield), e o ativo é locado à Amazon. Em 2024, o mesmo imóvel havia sido avaliado em US$ 58,1 milhões.

Por que isso importa: operações institucionais com locatário único de peso — neste caso, a Amazon — funcionam como referência de preço para o mercado logístico da região. A diferença entre o valor de avaliação de 2024 e o preço pago agora é um dado observável de quanto esse tipo de ativo se valorizou no período, na visão de quem decidiu comprar.

Leitura RD

Os US$ 86,5 milhões pagos agora, contra os US$ 58,1 milhões de avaliação em 2024, sugerem que o mercado está precificando algo além do simples fluxo de aluguel contratado — possivelmente a qualidade do locatário, a localização dentro da região de Chicago, ou expectativa de reajuste na renovação do contrato. Para quem avalia ativos logísticos com locatário único, o caso reforça que contrato longo com bom pagador segue sendo o que sustenta prêmio de preço nessa classe de ativo, mesmo em ambiente de juros altos nos EUA.

O que acompanhar

  • Cap rate implícito da transação, quando divulgado pelo mercado.
  • Prazo remanescente e condições de renovação do contrato de locação com a Amazon.
US$ 86,5 miValor pago pelo galpão logístico locado à AmazonBisnow Chicago, 15/09/2026
Pergunta para a mesa de decisão

Se o custo do capital está subindo mesmo nas economias onde ele sempre foi mais barato, quais premissas do seu portfólio ainda dependem de dinheiro continuar barato pelo tempo que falta para o projeto terminar?

Opinião do leitor

Esta edição mudou alguma decisão sua?

Comunidade RD Radar

Onde a edição vira conversa.

Um grupo no WhatsApp para quem decide sobre imóveis, obras, capital e patrimônio. É onde os sinais desta edição são discutidos durante a semana, com quem está na mesa de decisão — não é lista de transmissão.

Entrar na comunidade