RD RADARInteligência imobiliária
O prazo da obra se mede em produção por dia
Edição 0511 out 20268 min
Movimento principal · Construção e Operação

O prazo da obra se mede em produção por dia, não em datas no cronograma

A McKinsey afirma que cerca de 80% dos planos de projeto que revisou superestimam a velocidade de execução e propõe controlar a obra pela produção diária. Na mesma semana, a demanda por escritórios de alto padrão muda de região em São Paulo; Gustavo Franco questiona o aplauso do mercado ao 1º turno; a PwC vê fusões que compram capacidade, não só imóvel; e o luxo abre menos lojas para ampliar os flagships.

Pilares RD Radar
  1. 01Mercado, capital e patrimônio
  2. 02Construção e operação
  3. 03Cidades e território
  4. 04Empresas e ativos
  5. 05Mundo e tendências
Carta de abertura

Prazo é custo de capital.

Imagem em alta resolução de uma fita métrica e réguas, mostrando marcações precisas em milímetros, centímetros e polegadas.
Foto: William Warby / Pexels

O destaque desta edição é um tema de canteiro, e a escolha é deliberada. Em incorporação, o atraso raramente aparece no orçamento: aparece nos juros de obra, na receita que demora a entrar e na margem que encolhe.

A McKinsey propõe um ajuste simples de enunciar e difícil de praticar: planejar a obra pelo que ela consegue produzir por dia, não pela data marcada no cronograma. Os números são da própria consultoria, em casos sem nome — tratamos como indicação, não como régua.

As outras quatro matérias seguem o mesmo fio: separar o que já se mede do que ainda é aposta, nos juros, nos escritórios, nas fusões e no varejo de luxo.

Rafael DiasRD Participações

Radar rápido
01
Construção e Operação

Planejar a obra pela taxa de produção, não pela data: o método que a McKinsey diz destravar prazo e custo

A McKinsey afirma que cerca de 80% dos planos de projeto que revisou partem de velocidades irrealistas e propõe controlar a obra pela quantidade de trabalho executada por dia.

Trabalhadores da construção com capacetes e coletes em um canteiro movimentado, focando na segurança e no trabalho em equipe.
Foto: Denniz Futalan / Pexels

A McKinsey publicou em 6 de outubro de 2026 o artigo “Using production rates to excel at executing construction projects”. A tese: grandes obras atrasam porque o cronograma nasce de marcos e estimativas, não de quanto trabalho a obra consegue executar. A proposta é planejar e controlar pela taxa de produção (rate-based planning): metros cúbicos de concreto por dia, toneladas de aço, soldas, desenhos por semana. Segundo os autores, cerca de 80% dos planos que revisaram trazem premissas de velocidade “irrealisticamente otimistas”, sem amostra ou período informados.

Os casos citados: num megaprojeto de infraestrutura já com 60% de execução, a consultoria relata ganho de 30% a 40% na produtividade das atividades críticas e economia de cerca de US$ 1,5 bilhão, 15% do gasto restante. Numa planta química, 80 mil soldas planejadas com taxas realistas teriam antecipado a conclusão em três meses. Os casos não têm nome nem metodologia detalhada.

Por que isso importa: prazo é custo de capital. Na incorporação, cada mês de atraso adia receita, estende juros de obra e consome margem; num ativo de renda, adia o primeiro aluguel.

Do dado ao terreno: escolher dois ou três serviços críticos, como estrutura, alvenaria e instalações, medir a produção real por dia e por equipe durante quatro semanas e comparar com o ritmo que o cronograma exige. E prever em contrato o compartilhamento desses dados pelo empreiteiro — o artigo avisa que isso gera atrito no começo.

Leitura RD

No Brasil, o controle de obra costuma se apoiar no cronograma físico-financeiro e em índices de custo da construção, como Sinapi, CUB e INCC, que medem preço, não ritmo. Hipótese da RD: medir a produção diária por frente de serviço pode ser o ganho de produtividade mais barato ao alcance de incorporadores médios, mais rápido de capturar que a industrialização discutida na edição 04. É hipótese, não conclusão: o artigo trata de grandes obras de capital, como infraestrutura, indústria e data centers, não de incorporação residencial, e vem de uma consultoria que também vende esse serviço. Os números dos casos indicam ordem de grandeza, não referência para o setor.

O que acompanhar

  • Contratos de obra no Brasil com cláusula de compartilhamento de dados de produção entre dono da obra e empreiteiro.
  • Referências de produtividade por serviço publicadas para obras brasileiras, que permitam comparar a taxa medida com uma base externa.
  • Casos de incorporação residencial — não só grandes obras de capital — com resultado medido do método.
02
Mercado, Capital e Patrimônio

O mercado aplaudiu o 1º turno; Gustavo Franco pergunta se o aplauso não autoriza o excesso fiscal

Em coluna de opinião, o ex-presidente do Banco Central argumenta que a reação positiva do mercado pode estimular o excesso fiscal. Para o imóvel, a questão chega pelos juros longos.

Composição de ferramentas financeiras: gráfico, smartphone, lupa e cofre.
Foto: Leeloo The First / Pexels

Em coluna no InfoMoney de 9 de outubro de 2026, Gustavo Franco, sócio-fundador da Rio Bravo e ex-presidente do Banco Central, lê o 1º turno de 4 de outubro como um plebiscito sobre o governo, ao qual “os mercados financeiros reagiram muito positivamente”. Para ele, medidas recentes têm lógica eleitoral e contrariam a responsabilidade fiscal — “O governo fixa a meta para a inflação em 3%, mas faz uma política fiscal que levaria a uma inflação muito mais alta” —, e o aplauso do mercado pode estimular o excesso.

O que os dados oficiais mostram: a Selic está em 13,75% ao ano, definida pelo Copom em 16 de setembro. No Focus publicado pelo Banco Central em 5 de outubro, a mediana do mercado espera IPCA de 5,01% em 2026, acima da meta de 3%, e Selic de 13,50% no fim do ano.

Por que isso importa: a política fiscal chega ao imóvel pelos juros longos. Com menos prêmio de risco, a curva de juros futuros (DI) cai, o funding de incorporação barateia e a taxa de desconto dos ativos de renda — cap rate, fundos imobiliários de tijolo — recua. Se o prêmio volta, o caminho se inverte.

Leitura RD

A opinião é de Franco, não da RD, e esta edição não toma posição sobre candidatos. Hipótese da RD: um alívio de juros que nasce de expectativa eleitoral é mais frágil que um que nasce de inflação em queda, e o Focus ainda espera inflação acima de 5% para 2026. Para travar financiamento, precificar terreno ou comprar cotas de fundo imobiliário, convém simular cenários com e sem esse alívio e acompanhar a curva longa, não só a Selic. Na edição 04, um gestor de patrimônio comparava a incerteza a 2002; depois do 1º turno, a pergunta passa a ser quanto do alívio vai durar.

O que acompanhar

  • Comportamento da curva de juros futuros longa até o 2º turno.
  • Primeira decisão do Copom depois da eleição.
  • Próximos boletins Focus: se a inflação esperada para 2026 volta para baixo de 5%.
13,75%Selic vigente, definida pelo Copom em 16/09/2026Banco Central do Brasil
03
Cidades e Território

Falta laje grande em São Paulo: a vacância cai e a demanda muda de região

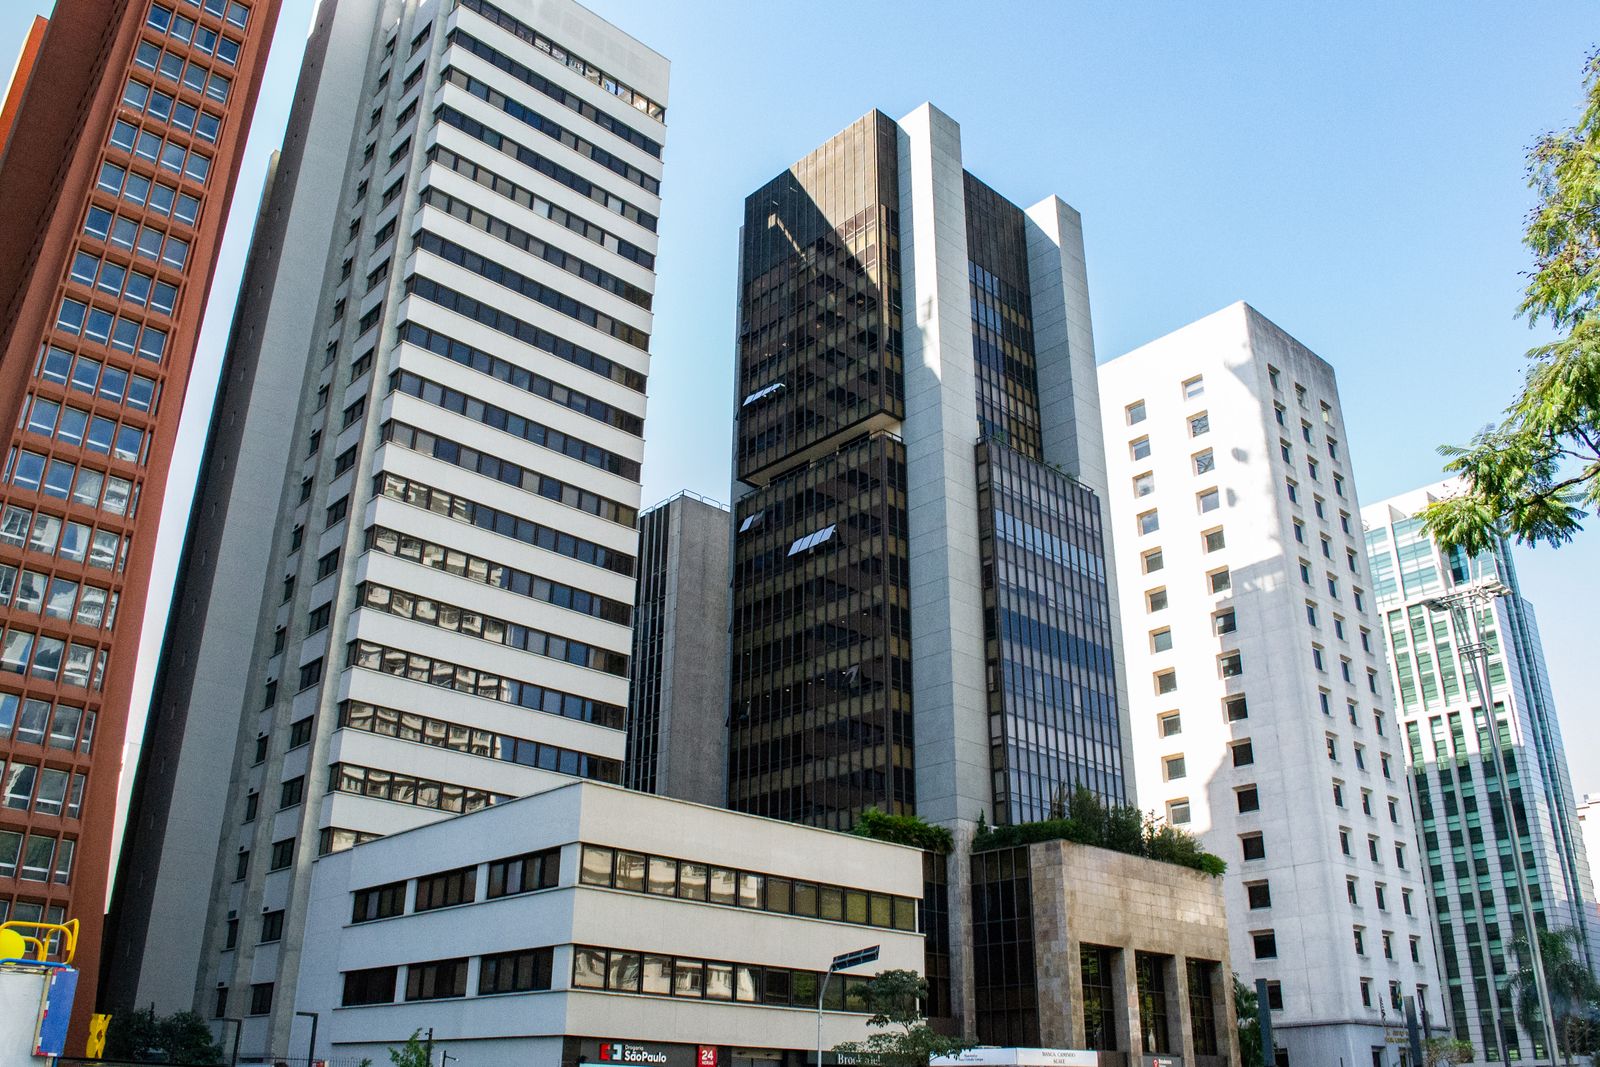
Dados da CBRE divulgados pela imprensa mostram vacância em queda nos escritórios de alto padrão, quedas mais fortes em Pinheiros e na Chucri Zaidan e prédios novos cada vez menores.

Uma variedade diversificada de arranha-céus em um movimentado bairro do centro de São Paulo.
Foto: Jonas Kakaroto / Pexels

Dados da CBRE divulgados pela Bloomberg Línea (2 de outubro) e pela Forbes Brasil (6 de outubro) indicam vacância de 12,8% nos escritórios classe AAA (Triple A, o padrão mais alto) de São Paulo no 3º trimestre e absorção bruta recorde de 684 mil m² no acumulado até setembro. As maiores quedas de vacância foram em Pinheiros, para 9,9%, e na Chucri Zaidan, para 14,6%.

O sinal da edição 04: depois da locação do Esther Towers pelo Itaú Unibanco, indicamos a vacância na Chucri Zaidan como sinal a acompanhar. Veio 14,6%, queda de 3,2 pontos no ano, segundo a Forbes — para a região inteira, não só para a classe A que havíamos indicado.

Por que isso importa: o tamanho médio dos prédios novos caiu de 11 mil m² (2010–2018) para 9,5 mil m² (2019–2028, período que inclui projeção). Para um pedido de 20 mil m², havia uma única opção Triple A pronta, segundo Felipe Giuliano, diretor de locação de escritórios da CBRE. Sem área grande e contígua, o grande ocupante muda de região ou contrata antes de o prédio existir, em built-to-suit (prédio sob medida).

Leitura RD

Hipótese da RD: quando a oferta de lajes grandes encolhe, terrenos capazes de receber um prédio corporativo de grande porte, com potencial construtivo e acesso, ganham valor de opção. Por que os prédios novos ficaram menores ainda não está demonstrado; custo do terreno e parâmetros urbanísticos nos eixos mais disputados são candidatos, não causa comprovada. A leitura vale para São Paulo; outras capitais exigem dado local. Ressalvas de apuração: os números são de uma só consultoria e chegaram pela imprensa, sem o relatório original aberto; e a vacância geral da cidade diverge entre as reportagens (15,3% e 15,5%), por isso ficou fora.

O que acompanhar

  • Relatórios do 3º trimestre da JLL e da Cushman & Wakefield, com números próprios para comparar com os da CBRE.
  • Próxima locação acima de 20 mil m² em São Paulo e a região onde ela acontece.
  • Vacância Triple A abaixo de 12,8% no próximo trimestre.
14,6%Vacância de escritórios na Chucri Zaidan no fim de setembro, queda de 3,2 pontos no anoCBRE, via Bloomberg Línea e Forbes Brasil, outubro de 2026
04
Empresas e Ativos

Comprar capacidade, não só imóvel: o que a PwC vê nas fusões de real estate em 2026

O panorama de meio de ano da PwC descreve fusões e aquisições de ativos reais movidas por acesso a capital, energia e dados, num mercado mais seletivo, com menos negócios.

Visão detalhada de uma tela de mercado financeiro mostrando números e dados, simbolizando a negociação financeira.
Foto: Pixabay / Pexels

No panorama de meio de ano publicado em 23 de junho de 2026 — leitura de tendência, não dado desta semana —, a PwC afirma que fusões e aquisições (M&A, na sigla em inglês) de ativos reais passaram a buscar capacidades: acesso a capital, energia e dados. No real estate tradicional, o 1º trimestre de 2026 teve 5% menos negócios que um ano antes, segundo a PwC, e valor 8% maior, segundo a MSCI Real Capital Analytics.

Os negócios citados: a fusão AvalonBay–Equity Residential, de cerca de US$ 69 bilhões, reúne mais de 180 mil apartamentos de aluguel e está registrada na SEC, o regulador do mercado de capitais dos EUA. KKR e Singtel compram a operadora de data centers ST Telemedia por valor de empresa de cerca de US$ 10,9 bilhões. São operações de natureza diferente, que não se somam.

Por que isso importa: o valor passa a estar na plataforma que opera o imóvel — energia garantida para data center, escala e dados no residencial para renda, acesso a crédito — e não só no tijolo.

Leitura RD

Hipótese da RD: imóvel especializado, como data center, logística ou residencial para renda, vale mais quando vem com a capacidade de operá-lo; quem tem só o terreno ou o prédio captura menos desse prêmio. Ao avaliar compra ou venda de um ativo assim, vale separar o valor do imóvel do valor da operação (contratos, energia, licenças, equipe): o comprador estratégico paga pelo segundo. A fonte é global, concentrada em EUA e Europa, sem dado brasileiro, e vem de uma consultoria que assessora essas operações.

O que acompanhar

  • Panorama de fim de ano da PwC, com dados do segundo semestre.
  • Conclusão da fusão AvalonBay–Equity Residential.
  • Operações de data center no Brasil em que a energia contratada aparece como ativo central do negócio.
US$ 69 biFusão AvalonBay–Equity Residential, com mais de 180 mil apartamentos de aluguelPwC, 23/06/2026; registro da Equity Residential na SEC
05
Mundo e Tendências

Menos lojas, flagships maiores: o luxo global reprecifica o espaço que ocupa

Relatório da JLL mostra queda de 46% na área de novas lojas de luxo nos EUA no 1º semestre, com uma base de consumidores menor e mais concentrada nos mais ricos.

Explore vitrines de luxo em um moderno centro de compras em Istambul com reflexos vibrantes.
Foto: Mohammadreza Dehghanpour / Pexels

Relatório da JLL de 8 de setembro de 2026, repercutido pela Forbes Brasil em 3 de outubro em artigo de Naveen Jaggi, executivo da consultoria, mostra que as novas lojas de luxo nos EUA somaram cerca de 11,4 mil m² no 1º semestre de 2026, 46% menos que um ano antes. Quase metade das aberturas (48,4%) tinha menos de 232 m²; no outro extremo, a Dior abriu na Madison Avenue um flagship de cerca de 4,8 mil m².

A tendência por trás: citando a Bain, a JLL informa que os consumidores de luxo no mundo passaram de cerca de 400 milhões em 2022 para 330 milhões em 2025, e que quem gasta € 20 mil ou mais por ano já responde por 46% das vendas, contra 30% em 2019. Menos clientes, mais concentrados: as marcas respondem com menos pontos e lojas pensadas como experiência.

Por que isso importa: em corredores de alto padrão, cai a demanda por pontos médios e sobe a disputa por imóveis capazes de receber um flagship. Muda o tipo de imóvel que valoriza e o perfil do contrato de locação.

Leitura RD

Hipótese da RD: em ruas e shoppings de alto padrão no Brasil, o mesmo movimento pode valorizar áreas grandes e flexíveis e enfraquecer a loja média, mas não há dado brasileiro na fonte para afirmar isso. Para quem tem imóvel comercial em corredor nobre, a pergunta prática é se ele comporta um flagship (pé-direito, fachada, área contínua) ou serve melhor a uma boutique compacta. Nota de apuração: o percentual de 33,7% que aparece na Forbes Brasil não está no relatório da JLL.

O que acompanhar

  • Relatório anual Bain-Altagamma sobre o mercado de luxo, normalmente divulgado em novembro.
  • Aberturas e fechamentos de marcas de luxo em shoppings e ruas de alto padrão no Brasil.
−46%Área de novas lojas de luxo nos EUA no 1º semestre de 2026, sobre o 1º semestre de 2025JLL, 08/09/2026
Pergunta para a mesa de decisão

Na sua obra ou no seu portfólio, você sabe quanto cada frente de serviço produz por dia — ou só sabe se a data foi cumprida?

Opinião do leitor

Como o prazo das obras que você acompanha é controlado hoje?

Comunidade RD Radar

Onde a edição vira conversa.

Um grupo no WhatsApp para quem decide sobre imóveis, obras, capital e patrimônio. É onde os sinais desta edição são discutidos durante a semana, com quem está na mesa de decisão — não é lista de transmissão.

Entrar na comunidade