RD RADARInteligência imobiliária
Juros altos por mais tempo: o que profissionais do imobiliário dos EUA e do Canadá esperam para 2027
Edição 0601 nov 20268 min
Movimento principal · Mundo e Tendências

Juros altos por mais tempo: o que profissionais do imobiliário dos EUA e do Canadá esperam para 2027

A 48ª edição do Emerging Trends in Real Estate, da PwC e do Urban Land Institute, registra sentimento menor e juros altos por mais tempo entre profissionais dos Estados Unidos e do Canadá. Na semana, bancos elevaram taxas do crédito imobiliário, segundo a imprensa, a JLL tratou obra mais cara como base de planejamento, a Sanepar alugou infraestrutura de água e a Welltower mostrou a residência para idosos como ativo operacional.

Pilares RD Radar
  1. 01Mercado, capital e patrimônio
  2. 02Construção e operação
  3. 03Cidades e território
  4. 04Empresas e ativos
  5. 05Mundo e tendências
Carta de abertura

Capital caro pede conta refeita.

Calculadora preta sobre plantas técnicas impressas em papel.
Foto: RDNE Stock project / Pexels

Nesta semana, o crédito da casa própria ficou mais caro em bancos privados, segundo a imprensa, e a JLL passou a tratar a alta do custo de obra como base de planejamento. No mesmo período, uma pesquisa com profissionais do setor nos Estados Unidos e no Canadá trouxe como tema “é preciso trabalhar por isso”.

São fontes e geografias diferentes, e nenhuma fala por si sobre o seu projeto. Apontam, porém, na mesma direção: com capital e obra mais caros, a premissa pesa mais do que o otimismo.

As cinco matérias percorrem essa conta: o crédito, o custo de construir, a infraestrutura que viabiliza o adensamento e a demanda por ativos que dependem de operação. Cada uma separa o que é fato, o que é leitura da RD e o que ainda não se sabe.

Rafael DiasRD Participações

Radar rápido
01
Mundo e Tendências

Sentimento mais fraco, seleção mais rigorosa: o que a pesquisa PwC/ULI aponta para 2027 nos EUA e no Canadá

A pesquisa da PwC e do Urban Land Institute (ULI), de 27 de outubro, registra sentimento menor e juros altos por mais tempo entre profissionais dos EUA e do Canadá. É percepção, não dado de mercado, e não prevê o Brasil.
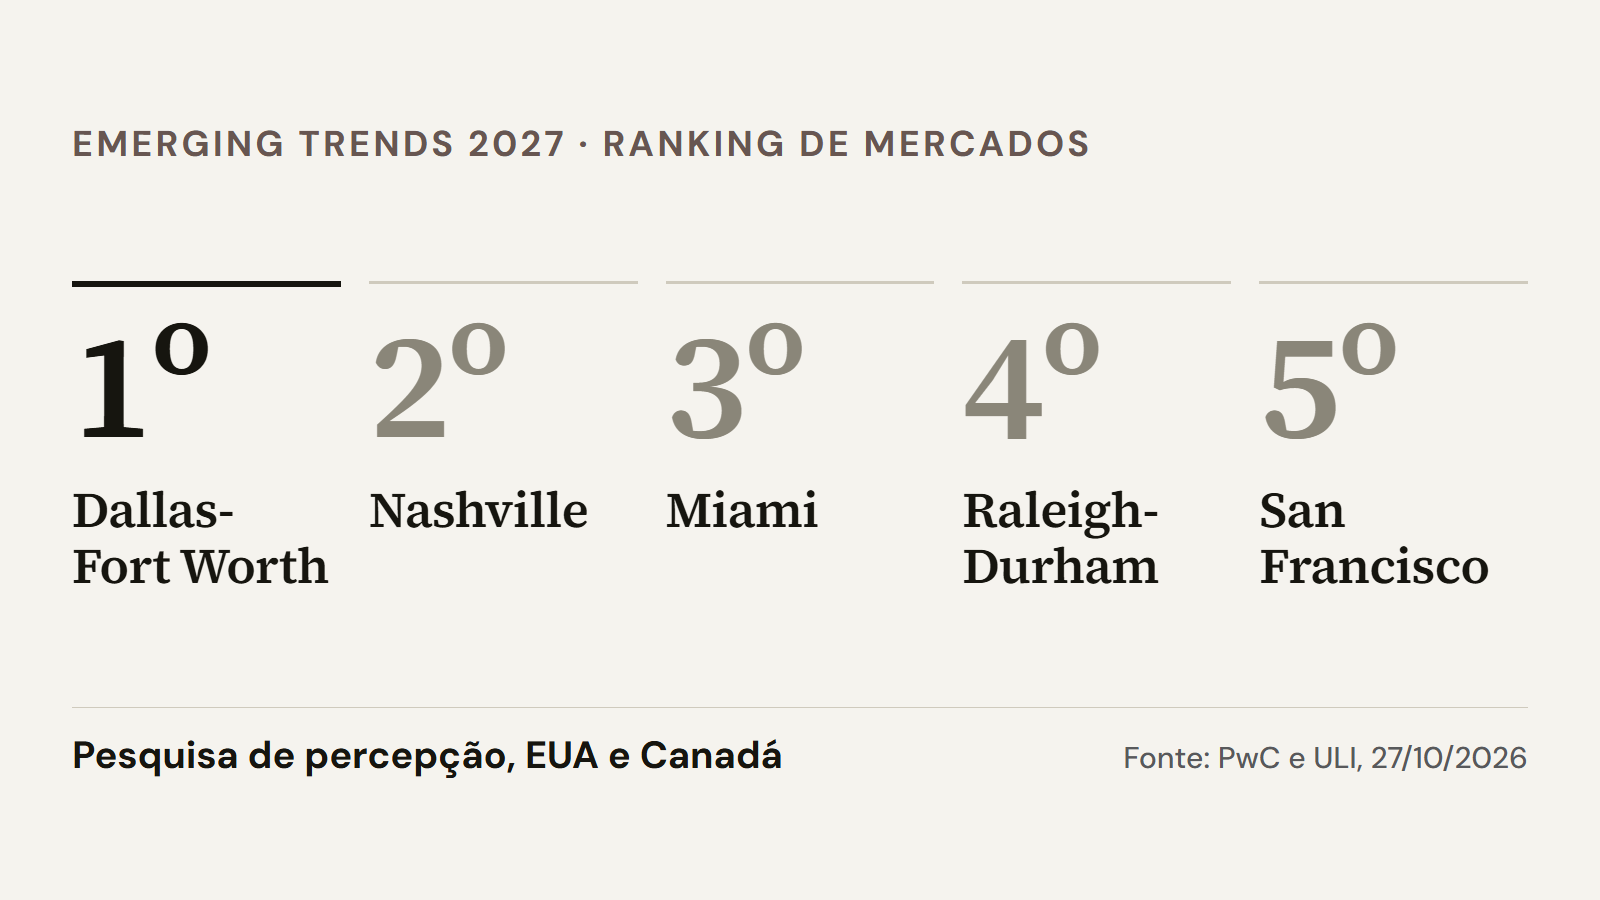
Ranking dos cinco primeiros mercados do Emerging Trends 2027: Dallas-Fort Worth, Nashville, Miami, Raleigh-Durham e San Francisco. Pesquisa de percepção, EUA e Canadá.
Gráfico: RD Radar, com dados de PwC e ULI

A 48ª edição do Emerging Trends in Real Estate, divulgada em 27 de outubro de 2026, tem como tema “You Have to Work for It” (“é preciso trabalhar por isso”). Reúne cerca de 1.500 participantes, segundo o comunicado da PwC: investidores, desenvolvedores, credores e assessores dos EUA e do Canadá. Andrew Alperstein, líder nacional de imobiliário da PwC, disse que o sentimento registrado na publicação caiu neste ano.

O custo do capital: o relatório trata juros altos por mais tempo (higher for longer) como “a nova realidade”, ao lado de déficits fiscais e rendimentos elevados dos títulos do Tesouro americano, que aumentam a disputa por capital. Segundo a PwC, o crédito funciona e a reprecificação pode abrir pontos de entrada, mas financiar custa mais e a execução fica mais exigente. O comunicado não traz taxas em valor.

Onde o capital vê espaço: indústria, hotelaria e multifamiliar (moradia de aluguel em prédios) selecionado podem se beneficiar de uma oferta futura menor; residências para idosos e saúde têm o envelhecimento como suporte; escritórios e life sciences seguem desafiados. Entre as oito tendências, estão The Coming Supply Gap (a lacuna de oferta que vem) e Policy Is the New Geography (a política como nova geografia). No ranking de mercados, Dallas-Fort Worth ficou em 1º pelo terceiro ano seguido, seguida de Nashville, Miami, Raleigh-Durham e San Francisco.

Por que isso importa: para o leitor brasileiro, o estudo é um termômetro do apetite e do custo do capital global. O Brasil e a América Latina não aparecem no comunicado nem na página do relatório consultados, e o relatório completo não foi lido nesta apuração.

Do dado ao terreno: com capital e obra mais caros como premissa, a viabilidade passa a depender do valor residual do terreno. Antes de pagar por um terreno, refaça o cálculo com taxa de financiamento, preço de venda e custo de obra atualizados.

Leitura RD

Hipótese da RD: a mensagem comum às cinco matérias é seleção rigorosa em ciclo de capital caro: crédito mais caro, obra em patamar mais alto, infraestrutura que muda de formato para se pagar e demanda especializada que depende de operação. É o fio editorial da RD, não conclusão do estudo. Em ciclo assim, “trabalhar por isso” pode significar rever premissas antes de comprar ou lançar.

O que acompanhar

  • Relatório completo do Emerging Trends 2027, com notas por tipo de ativo e alocação de capital.
  • Comparação direta de 2027 com a edição de 2026, depois de lido o PDF.
02
Mercado, Capital e Patrimônio

Crédito da casa própria fica mais caro: o que os bancos mudaram e o que ainda não se sabe

Segundo a Folhapress, Bradesco e Itaú elevaram a taxa do financiamento pela poupança, e o Santander passou a cobrar a partir de 12,49% ao ano. Os comunicados dos bancos não foram localizados.

Contrato impresso sobre fundo azul, com um molho de chaves e uma maquete de casa em madeira.
Foto: Atlantic Ambience / Pexels

Segundo a reportagem, o Bradesco subiu a taxa mínima de 11,69% para 13,60% ao ano mais TR (Taxa Referencial); o Itaú, de 11,99% para 12,95%, desde 29 de outubro; o Santander passou a cobrar a partir de 12,49% desde 30 de outubro, sem informar a taxa anterior. A Caixa não anunciou mudança. Todas são do SBPE (Sistema Brasileiro de Poupança e Empréstimo), financiado pela poupança.

O contexto: em 26 de outubro, primeiro pregão depois da eleição presidencial, a reportagem cita salto de mais de 2 pontos percentuais nos juros futuros. Ligar isso ao resultado eleitoral é leitura da imprensa, não demonstrada por esses dados. O Itaú disse que o financiamento depende de recursos captados no mercado. Em setembro, o SBPE somou R$ 13,62 bilhões, 19,7% menos que em agosto, segundo a Abecip, associação do crédito imobiliário, com saques líquidos de R$ 6,19 bilhões na poupança.

Por que isso importa: a taxa mínima de tabela é o piso do financiamento ao comprador: entra na prestação e na renda exigida e, daí, na velocidade de vendas e nos repasses das incorporadoras.

Limites: taxa anunciada não é taxa contratada: a média da Caixa em setembro (12,05% mais TR, segundo a reportagem) é outra série. A reportagem chama o número do Bradesco de mínimo, mas cita nota do banco que fala em “taxas máximas”.

Leitura RD

Hipótese da RD: se as taxas ficarem nesse patamar, o efeito mais provável não é a queda imediata de lançamentos, e sim a seleção de produtos: unidades de ticket menor ou com subsídio tendem a aguentar melhor que as de ticket alto financiado a taxa de mercado. Dá para testar com as vendas de novembro.

O que acompanhar

  • Decisão do Copom (Comitê de Política Monetária) em 4 de novembro e fechamento da curva de juros futuros.
  • Balanço e taxa da Caixa; Abecip de outubro, no fim de novembro.
13,60%Nova taxa do Bradesco no financiamento pela poupança, mais TR, segundo a reportagem; era 11,69%Folhapress, 30/10/2026
03
Construção e Operação

Obra mais cara por mais tempo: o que o índice global da JLL diz sobre 2027

O índice global da JLL prevê alta de 3,1% a 4,2% nos custos de construção em 2027 e trata de 3% a 6% ao ano como base de planejamento. Cobre 14 mercados; o Brasil não aparece.

Edifício de vários andares em construção, com a fachada coberta por andaimes metálicos.
Foto: Davide Comunian / Pexels

A JLL divulgou em 15 de outubro de 2026 a edição do índice, que cobre 14 mercados, mais de mil projetos e seis tipologias em quatro regiões. A previsão é de alta de 3,5% a 4,7% em 2026 e de 3,1% a 4,2% em 2027. A consultoria diz que 3% a 6% ao ano é a base de planejamento; antes de 2020, era de 2% a 3%.

Como chegamos aqui: segundo a página do índice, os custos subiram em média 25% a 30% em cinco anos, e até 40% em alguns mercados. Os salários da construção subiram de 8% a 35% entre 2020 e 2026.

O cenário de planejamento: para três a cinco anos, a JLL trabalha com materiais oscilando de 20% a 40% para cima ou para baixo e juros globais de 3% a 5%. É cenário, não previsão.

Por que isso importa: o preço de licitação, a proposta das construtoras, chega ao incorporador antes do custo executado e alimenta orçamento, cronograma e margem.

Limites: o Brasil não está no índice, e dólar por m² não se converte em reais. Para a obra brasileira, valem Sinapi (IBGE e Caixa), CUB (Custo Unitário Básico) e INCC (Índice Nacional de Custo da Construção). Índice não é orçamento.

Leitura RD

Hipótese da RD: com custo de obra em patamar mais alto como premissa e capital mais caro, a margem do incorporador passa a depender mais do preço do terreno e da velocidade de venda do que de ganho de eficiência no canteiro. Terrenos comprados com premissas de 2020–2021 merecem reanálise.

O que acompanhar

  • Sinapi e CUB de outubro, para ver se o custo no Brasil acompanha a tendência global.
25% a 30%Alta média dos custos de construção em cinco anos nos mercados do índice, até 40% em algunsJLL, 15/10/2026
04
Cidades e Território

Sanepar aluga a infraestrutura de água no Norte do Paraná: o que o leilão decidiu

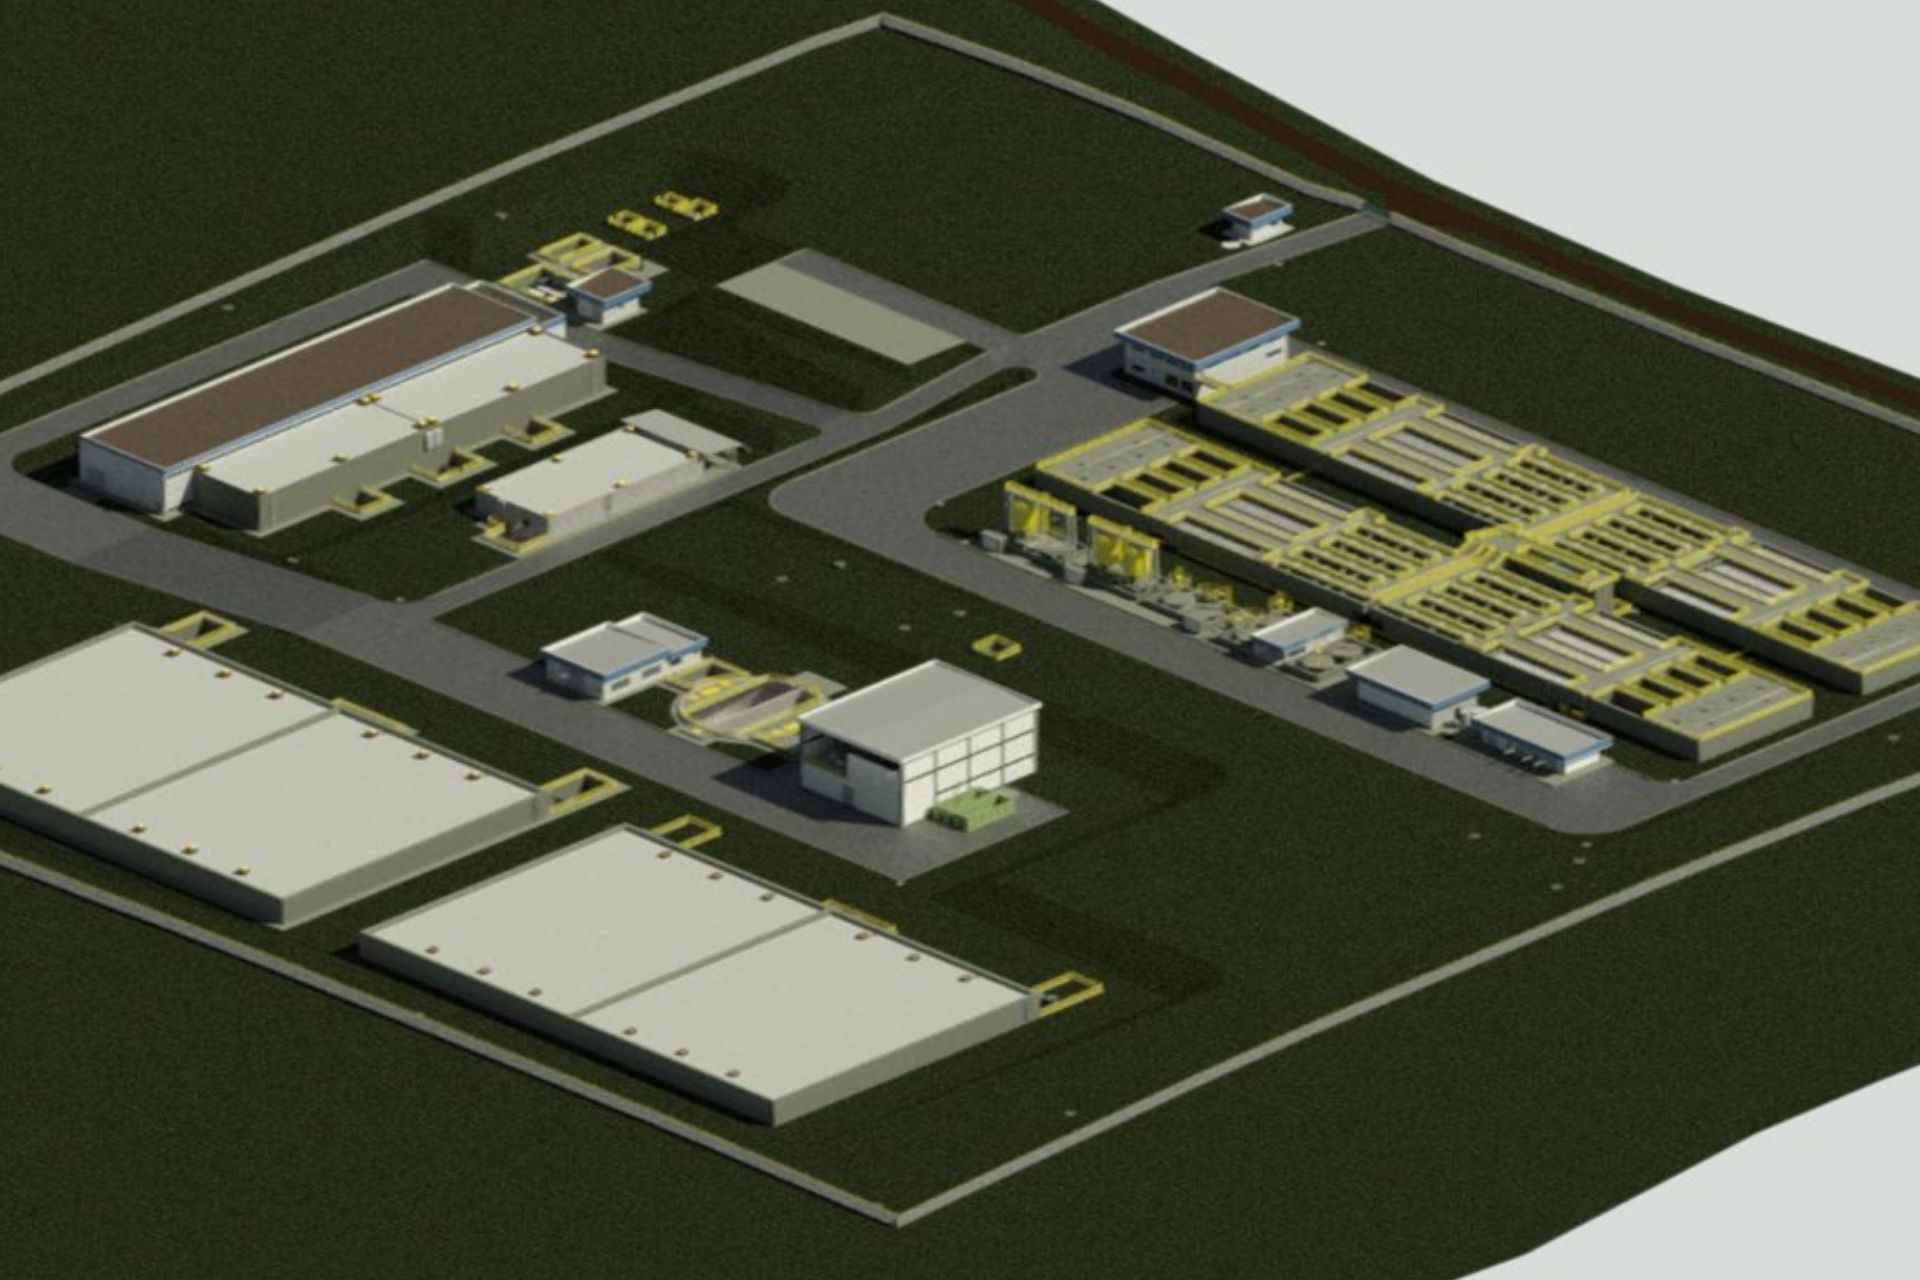
O consórcio Águas do Paraná fez proposta única, em leilão na B3, para alugar à Sanepar por 20 anos a infraestrutura de ampliação da água no Norte do Paraná. O resultado ainda não é definitivo.

Perspectiva digital do projeto do sistema de abastecimento da Sanepar no Norte do Paraná, com edifícios e tanques de tratamento. É uma projeção, não a obra pronta.
Imagem: Sanepar / AEN

No leilão de 28 de outubro de 2026, na B3, o consórcio Águas do Paraná (Blueocean FIP Multiestratégia, PB Construções e TGA Construção e Segurança Viária) apresentou proposta única de R$ 9.031.100,05 por mês de locação, com desconto de 3% sobre o teto, em contrato de 20 anos. O investimento previsto é de até R$ 2 bilhões, segundo a Agência Estadual de Notícias do Paraná (AEN).

O que será feito: a primeira etapa acrescenta 1.200 litros por segundo de capacidade de água para Apucarana, Arapongas e Rolândia, segundo a AEN. Londrina e Cambé ficam para uma etapa futura, sem prazo.

Por que isso importa: a capacidade de água e de rede define onde se pode adensar e aprovar loteamentos e incorporações no eixo Londrina–Apucarana.

Limites: a proposta foi única e o resultado não é definitivo: falta habilitação e cabe recurso. A imprensa traz outros valores (R$ 1,95 bilhão de contrato, R$ 679,2 milhões de investimento de referência, 30 meses de obra); a AEN não os confirma, e eles não entram aqui.

Leitura RD

Hipótese da RD: a locação de ativos pode ser uma terceira via entre a obra pública e a concessão, ao acelerar infraestrutura em cidades médias sem mudar quem opera o serviço. Se o contrato avançar, a água pode deixar de limitar o adensamento no eixo.

O que acompanhar

  • Homologação do resultado e assinatura do contrato.
  • Cronograma de Londrina e Cambé, ainda sem prazo.
R$ 9,03 miValor mensal de locação oferecido pelo consórcio Águas do Paraná, por 20 anos; resultado não definitivoAEN-PR, 28/10/2026
05
Empresas e Ativos

Residência para idosos como ativo operacional: o que o 3T26 da Welltower mostra

A empresa americana de imóveis de saúde e residências para idosos informou NOI 21,0% maior nas mesmas propriedades do segmento operado e ocupação média de 90,2%. Os dados são dos EUA.

Moradora idosa apoiada em um andador, com o rosto voltado para o lado oposto, no corredor de uma residência para idosos.
Foto: Jsme MILA / Pexels

A Welltower divulgou em 26 de outubro de 2026 o resultado do terceiro trimestre (3T26). No segmento operado de residências para idosos (SHO, Senior Housing Operating), o NOI (net operating income, resultado operacional líquido do imóvel) das mesmas propriedades cresceu 21,0% sobre o 3T25, e a ocupação média passou de 87,0% para 90,2%, alta de 320 pontos-base.

O resto do resultado: o FFO normalizado (funds from operations, medida de geração de caixa de empresas imobiliárias) por ação foi de US$ 1,67, contra US$ 1,34 um ano antes, e a empresa elevou a projeção de 2026 para US$ 6,47–6,53 (antes, US$ 6,36–6,44). Investiu US$ 4,1 bilhões brutos no trimestre.

Por que isso importa: o valor vem da operação, a ocupação multiplicada pela receita por residente, e não de aluguel fixo: é um híbrido de hotelaria e saúde, sustentado pela demografia. O relatório PwC/ULI desta edição também cita o envelhecimento como suporte ao setor.

Limites: são dados dos EUA. “Mesmas propriedades” é um recorte: imóveis comprados só entram nele cinco trimestres completos depois, e a empresa também cresce por aquisições. Ocupação média não é a de fim de período, e projeção não é resultado.

Leitura RD

Hipótese da RD: o envelhecimento transforma a residência para idosos em renda operacional com demanda estrutural. No Brasil, a tese interessaria a famílias e family offices no longo prazo, mas depende de operador qualificado e de regulação sanitária; os dados da Welltower não dizem nada sobre o mercado brasileiro.

O que acompanhar

  • Ocupação do segmento operado no 4T26.
  • Novas obras de residências para idosos nos EUA.
+21,0%Crescimento do NOI de mesmas propriedades no segmento operado da Welltower, 3T26 sobre 3T25Welltower, 26/10/2026
Pergunta para a mesa de decisão

Nas suas últimas contas de viabilidade, a taxa de financiamento e o custo de obra são os de hoje ou os da compra do terreno?

Opinião do leitor

O que você pretende rever primeiro com o crédito e a obra mais caros?

Comunidade RD Radar

Onde a edição vira conversa.

Um grupo no WhatsApp para quem decide sobre imóveis, obras, capital e patrimônio. É onde os sinais desta edição são discutidos durante a semana, com quem está na mesa de decisão — não é lista de transmissão.

Entrar na comunidade